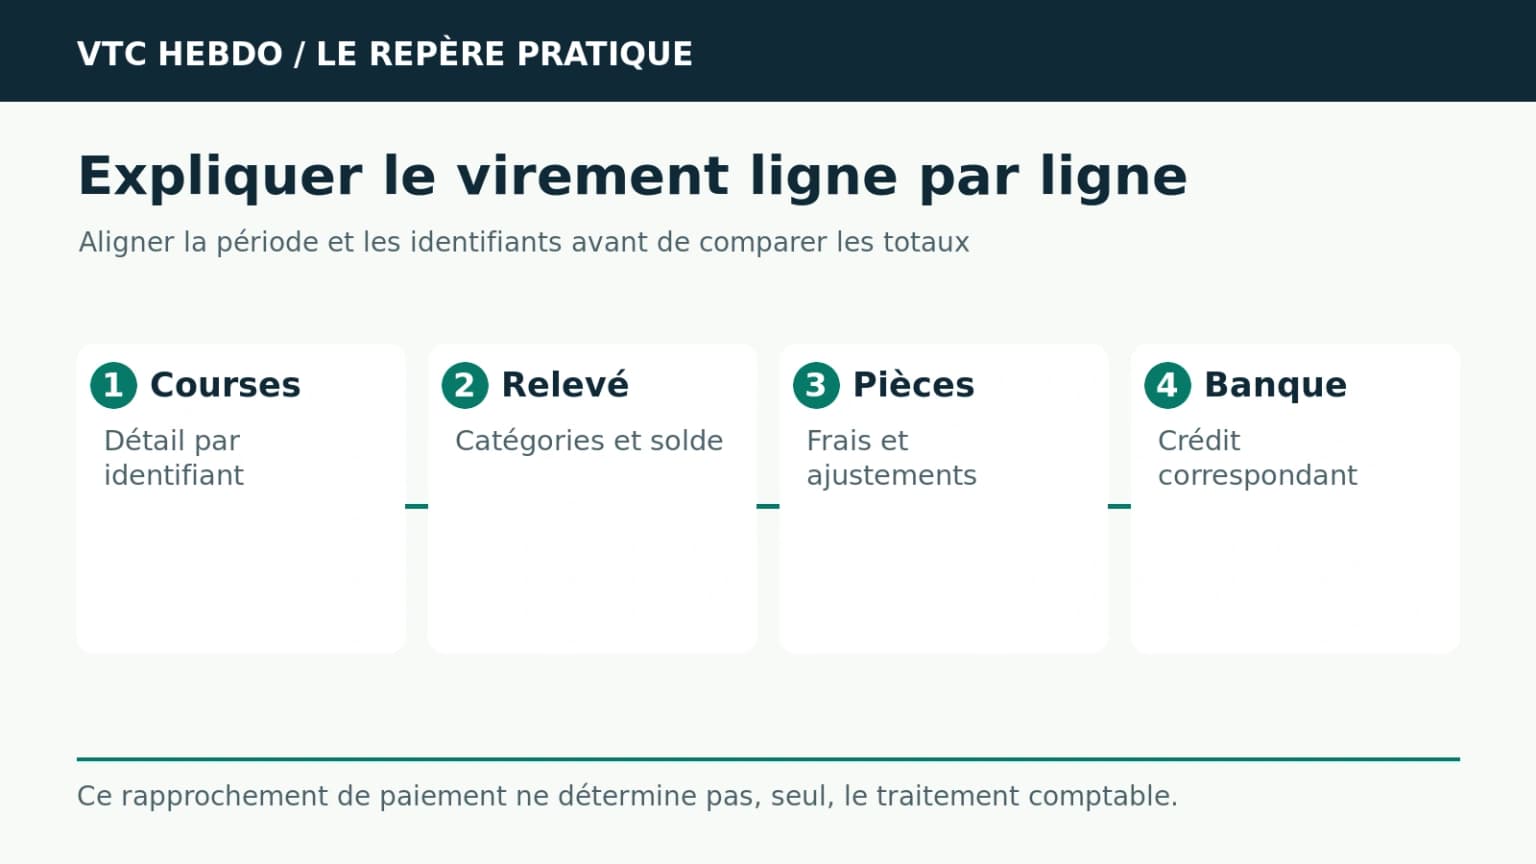
Le tableau de bord affiche 1 420 euros de courses, mais le virement bancaire n'est que de 1 080 euros. Avant de conclure à une erreur, il faut aligner la période et reconstituer chaque ligne : courses, pourboires, péages, bonus, commission, ajustements et solde antérieur.
Ce contrôle hebdomadaire est un rapprochement de paiement. Il ne détermine pas à lui seul le chiffre d'affaires comptable, la TVA ou la nature fiscale de chaque flux. Ces points dépendent du contrat, des documents émis et du statut de l'entreprise.
Réunir quatre familles de documents
- Détail des courses : identifiant, date, prix, ajustements et statut.
- Relevé de versement : période couverte, catégories, solde et montant annoncé.
- Factures ou pièces de frais : commissions et services selon le modèle de la plateforme.
- Banque : date de valeur, montant, émetteur et référence du virement.
Ajoutez le contrat ou les conditions applicables à la période lorsque la définition d'une ligne n'est pas claire. Un écran récapitulatif n'est pas nécessairement une facture conforme, et le montant crédité n'est pas nécessairement le chiffre d'affaires.
Commencer par la période, pas par le total
Relevez quatre dates :
- début et fin de la période de courses ;
- date de clôture du relevé ;
- date d'émission du versement ;
- date de crédit bancaire.
Une course du dimanche soir peut tomber dans le versement suivant. Un ajustement peut corriger une semaine antérieure. Comparez donc l'identifiant du versement et la période annoncée, pas seulement le numéro de semaine du calendrier.
Créer un dictionnaire des catégories
Les libellés varient selon les plateformes et peuvent changer. Pour chaque catégorie, conservez le libellé brut, sa définition issue du relevé ou du contrat, son signe attendu et le document justificatif.
| Catégorie | Question | Contrôle |
|---|---|---|
| Courses | Prix brut, net ou part chauffeur ? | Lire la définition exacte |
| Commission/frais | Déjà déduits du montant affiché ? | Rapprocher la facture ou pièce |
| Pourboires | Inclus dans la course ou séparés ? | Total par identifiant |
| Péages/parking | Remboursement, refacturation ou estimation ? | Course et justificatif |
| Bonus | Acquis, en attente ou repris ? | Condition et date |
| Ajustement | À quelle course ou période se rattache-t-il ? | Référence et motif |
| Solde antérieur | Pourquoi entre-t-il dans ce virement ? | Relevé précédent |
Ne forcez pas toutes les lignes dans « revenu » ou « commission ». Une catégorie inconnue reste « à qualifier » jusqu'à obtention d'une explication.
La formule de contrôle
Partez du relevé et appliquez le signe que la plateforme lui attribue :
Montant attendu = éléments créditeurs − éléments débiteurs ± ajustements ± solde reporté.
Cette formule n'indique pas comment comptabiliser chaque élément. Elle vérifie seulement si le versement reproduit le relevé.
Exemple chiffré
| Ligne | Montant |
|---|---|
| Courses selon la définition du relevé | + 1 240 € |
| Pourboires | + 85 € |
| Péages remboursés | + 42 € |
| Bonus acquis | + 60 € |
| Frais de service | − 310 € |
| Ajustement identifié | − 25 € |
| Solde débiteur antérieur | − 12 € |
| Virement attendu | 1 080 € |
Remplacez les catégories par celles du document réel. Si le tableau de bord affiche 1 420 euros, cherchez à quelle définition correspond ce total plutôt que de soustraire 1 080 et d'appeler automatiquement 340 euros « commission ».
Rapprocher chaque course par identifiant
Le total seul peut masquer deux erreurs qui se compensent. Importez ou recopiez :
- identifiant unique de course ;
- date et heure ;
- statut final ;
- montant de base ;
- pourboire, péage et bonus associés ;
- frais ou ajustement ;
- identifiant du versement.
Vérifiez doublons et identifiants absents. Deux lignes au même montant ne sont pas nécessairement la même course ; une course annulée peut avoir un flux distinct.
Ne pas oublier les paiements hors virement
Selon le fonctionnement du canal, une partie peut avoir été réglée autrement ou compensée dans le solde. Ne supposez pas que toutes les courses du détail doivent être virées une seconde fois. Isolez les modes de paiement et lisez le traitement prévu.
Si plusieurs plateformes créditent le même compte, utilisez l'émetteur, la référence et le montant pour éviter d'associer un virement au mauvais relevé.
Distinguer date de course et date bancaire
Le relevé bancaire prouve un encaissement à une date. Il ne remplace pas la date de prestation et ne décide pas seul de la période comptable. Conservez le lien entre course, relevé, pièce et virement, puis appliquez la méthode validée par votre comptabilité.
Le guide revenu VTC : pourquoi le chiffre d'affaires hebdomadaire ne suffit pas aide à séparer activité, trésorerie et marge.
Traiter la commission avec ses documents
La commission ou le service de plateforme ne se déduit pas d'une différence globale. Rapprochez montant, taux ou règle, base de calcul, TVA affichée et pièce correspondante. Le ministère de l'Économie rappelle les mentions attendues sur une facture, dont date, numéro, identité, désignation, montants et TVA selon le cas.
Si le document manque ou si l'émetteur ne correspond pas au contrat, demandez une clarification avant de créer une écriture définitive.
Contrôler bonus et promotions
Pour chaque bonus :
- conservez l'offre applicable et sa période ;
- listez les courses comptabilisées ;
- distinguez progression, bonus acquis et bonus payé ;
- notez une éventuelle reprise et son motif ;
- évitez de prévoir la trésorerie sur un montant non encore acquis.
Une capture d'écran de progression n'est pas le même document qu'un relevé final.
Classer les écarts
| Type | Exemple | Action |
|---|---|---|
| Période | Course basculée au versement suivant | Reporter avec référence |
| Course | Identifiant absent ou doublé | Vérifier statut et détail |
| Tarif | Montant différent de l'écran final | Conserver les deux pièces |
| Frais | Ligne non définie | Demander base et document |
| Bonus | Acquis mais non payé | Joindre conditions et calcul |
| Banque | Virement annoncé non crédité | Vérifier référence et délai |
Ouvrir une contestation exploitable
Un ticket efficace porte un seul objet et cinq informations :
- identifiant du versement et période ;
- identifiant de course ou de ligne ;
- montant affiché, montant attendu et différence ;
- règle ou document utilisé ;
- réponse précise demandée.
Relevé W36, versement P-7842. La course C-1589 apparaît à 42 € dans le détail mais n'entre pas dans le total de versement. Pouvez-vous indiquer son statut de paiement et le relevé auquel elle est rattachée ?
Conservez date, numéro de ticket, pièces jointes et réponse. Ne mélangez pas plusieurs semaines et plusieurs catégories dans le même message.
Automatiser avec des contrôles
Un tableur ou script peut accélérer l'appariement, mais il doit :
- conserver l'export brut en lecture seule ;
- refuser un identifiant de course dupliqué ;
- signaler une catégorie inconnue au lieu de l'ignorer ;
- vérifier le nombre de lignes et les totaux avant/après import ;
- journaliser la version du fichier et la date ;
- laisser une validation humaine sur chaque anomalie.
Commencez manuellement sur quatre semaines. Une automatisation construite sur une mauvaise lecture du relevé reproduira l'erreur plus vite.
Protéger les données des passagers
Le rapprochement a besoin d'identifiants de courses et de montants, pas nécessairement des noms, téléphones, adresses exactes ou commentaires passagers. Supprimez ou masquez les colonnes inutiles dans la copie de travail.
La CNIL impose de limiter les données à la finalité et d'associer une durée à chaque catégorie. Protégez les exports, souvent plus riches que le tableau de rapprochement, et ne les envoyez pas à un groupe de chauffeurs pour demander de l'aide.
Conserver les bonnes pièces pendant la bonne durée
Service-Public indique notamment dix ans à compter de la clôture pour les livres, registres et pièces justificatives comptables, et cinq ans pour les documents bancaires. La qualification du document compte : classez facture, relevé bancaire, export opérationnel et ticket de support selon leur rôle au lieu d'appliquer une durée unique à tout le dossier.
Un détail contenant des données personnelles peut nécessiter une version minimisée ou un accès distinct, même si la pièce financière doit être conservée.
Comparer avec le relevé annuel
Impots.gouv.fr rappelle que les opérateurs de plateforme concernés transmettent à l'utilisateur un document annuel comportant notamment nombre d'opérations, montant net perçu et frais ou taxes prélevés. Ce relevé annuel ne remplace pas le rapprochement hebdomadaire : comparez-le aux totaux validés et traitez les écarts avant la déclaration.
L'absence d'un montant dans un parcours prérempli ne permet pas de conclure qu'il n'est pas à déclarer. La qualification fiscale relève de votre situation et doit être vérifiée avec les ressources ou le professionnel compétent.
Mesurer la marge après le rapprochement
Une fois les flux expliqués, calculez la marge par canal avec une méthode stable : revenus qualifiés, frais variables, énergie, kilomètres d'approche et temps. Le guide plateformes VTC : suivre la marge sur coûts variables évite de comparer seulement les virements.
Routine hebdomadaire en vingt minutes
- Télécharger les exports bruts et noter leur période.
- Vérifier catégories et solde antérieur.
- Apparier les courses par identifiant.
- Recalculer le versement attendu.
- Pointer le crédit bancaire correspondant.
- Classer chaque écart avec un responsable et une échéance.
- Ouvrir un ticket documenté si nécessaire.
- Archiver pièces utiles et supprimer les données superflues de la copie de travail.
Ajoutez ce contrôle aux vérifications d'une activité VTC saine. L'objectif n'est pas un tableur parfait : chaque euro doit avoir une période, une catégorie, une pièce et un statut.
Sources officielles
- Ministère de l'Économie : mentions obligatoires d'une facture
- Service-Public Entreprendre : durées de conservation des documents de l'entreprise
- Impots.gouv.fr : document annuel et informations transmises par les plateformes concernées
- CNIL : minimiser les données et fixer les durées
- CNIL : cycle de vie et conservation limitée des données
Sources consultées le 6 septembre 2026. Les libellés et modèles économiques diffèrent selon les plateformes. Faites valider le traitement comptable et fiscal de chaque catégorie selon votre contrat et votre situation.